Jak zaksięgować opłatę za znak towarowy? Poradnik
Sposób księgowania wydatków na znak towarowy zależy od tego, czy znak został stworzony i zgłoszony przez przedsiębiorcę, czy kupiono już istniejące prawo ochronne. Inaczej rozlicza się koszty przygotowania i zgłoszenia własnego znaku, a inaczej zakup, licencję lub przedłużenie ochrony zarejestrowanego prawa.

Sposób zaksięgowania wydatków na znak towarowy zależy przede wszystkim od tego, czy firma sama stworzyła i zgłosiła oznaczenie, czy nabyła już istniejące prawo ochronne. Koszty przygotowania i zgłoszenia własnego znaku oraz wydatki związane z zakupem zarejestrowanego prawa mogą podlegać różnym zasadom podatkowym. Osobno należy oceniać opłaty za zgłoszenie, utrzymanie ochrony, przedłużenie prawa, pomoc pełnomocnika oraz nabycie znaku jako wartości niematerialnej i prawnej.
Sposób rozliczenia wydatków zależy również od etapu, na którym zostały poniesione. Rejestracja znaku w UPRP obejmuje zgłoszenie oznaczenia, publikację, okres sprzeciwowy oraz wniesienie opłat po decyzji warunkowej. Dlatego dokumenty księgowe warto przyporządkować do konkretnych czynności: przygotowania marki, zgłoszenia, uzyskania ochrony albo późniejszego przedłużenia prawa.

Chcesz lepiej chronić to, co wyróżnia Twoją markę? Sprawdź inne usługi z zakresu IP i zabezpiecz nazwę, logo, design, domenę, prawa autorskie lub oznaczenia, które budują wartość firmy.
Marcin Setlak - prawnik, ekspert kreacji i ochrony marki. 20 -letnie doświadczenie w pracy z klientem.
Jak zaksięgować znak towarowy wytworzony we własnym zakresie?
Samodzielne stworzenie marki i jej późniejsza rejestracja nazwy i logo firmy wiążą się z różnymi wydatkami. Mogą one obejmować m.in. wynagrodzenie grafika, badanie oznaczenia, przygotowanie zgłoszenia, pomoc pełnomocnika oraz opłaty urzędowe. Sposób ich zaksięgowania zależy przede wszystkim od tego, czy znak został wytworzony we własnym zakresie, czy nabyto już istniejące prawo ochronne.
Z naszej praktyki w Brandelaw
Przy obsłudze zgłoszeń często okazuje się, że przedsiębiorca traktuje wszystkie wydatki związane ze znakiem jako jedną - opłatę za rejestrację. Tymczasem dokumenty mogą dotyczyć stworzenia logo, badania oznaczenia, przygotowania wykazu, opłaty urzędowej albo utrzymania ochrony. Dlatego przekazujemy klientom rozdzielone dokumenty i informacje o etapach postępowania, aby księgowy mógł prawidłowo ocenić charakter każdego wydatku.
W kontekście opłat urzędowych związanych z rejestracją znaku towarowego w Polsce koszt rejestracji znaku obejmuje kilka odrębnych opłat, które mogą być różnie rozliczane podatkowo. Odmiennie wygląda natomiast kwestia opłaty okresowej za dziesięcioletni okres ochrony, która jest wnoszona po otrzymaniu decyzji warunkowej - ten rodzaj opłaty nie może zostać zaliczony do kosztów uzyskania przychodu. Dodatkowo, w sytuacji gdy znak towarowy został stworzony samodzielnie, nie ma możliwości dokonywania odpisów amortyzacyjnych od jego wartości.
W przypadku zastrzeżenia znaku towarowego w UE przed EUIPO przedsiębiorca wnosi jedną opłatę zgłoszeniową, która obejmuje postępowanie dotyczące unijnego znaku towarowego i pozwala uzyskać ochronę na całym terytorium Unii Europejskiej. Sposób podatkowego ujęcia takiego wydatku warto ocenić indywidualnie z księgowym lub doradcą podatkowym, ponieważ jego kwalifikacja zależy od okoliczności konkretnej sprawy.
Opłaty za zgłoszenie praw ochronnych zaliczysz do kosztów uzyskania przychodu. Opłaty za 10 letnie okresy ochronne nie stanowią kosztu, nie są też kwalifikowane do odpisów amortyzacyjnych.
Jak zaksięgować zakup zarejestrowanego znaku towarowego?
Prowadząc działalność możesz nabyć od innej osoby zarejestrowany znak towarowy w celu oznaczania swoich towarów lub usług tym znakiem. Taka sytuacja traktowana jest odmiennie przez fiskusa.
W przypadku unijnego znaku towarowego sposób podatkowego ujęcia opłaty wymaga oceny charakteru poniesionego wydatku. EUIPO pobiera opłatę za zgłoszenie unijnego znaku towarowego, a po rejestracji prawo obowiązuje przez 10 lat. Z tego względu sposób rozliczenia wydatku warto każdorazowo potwierdzić z księgowym lub doradcą podatkowym.
Opłaty z tytułu nabycia zarejestrowanego znaku towarowego są zaliczane do kosztów, a 10 letnie okresy ochronne do odpisów amortyzacyjnych na zasadach ogólnych. Pamiętaj, aby znak nadawał się do gospodarczego użytkowania już w momencie zakupu!

Sposób rozliczenia wydatków na znak towarowy zależy od sposobu uzyskania i korzystania z prawa. Inaczej ocenia się koszty stworzenia i zgłoszenia własnego oznaczenia, zakup zarejestrowanego prawa, opłaty licencyjne oraz wydatki na przedłużenie ochrony. Każdy przypadek wymaga uwzględnienia formy działalności, rodzaju podatku, wartości prawa, okresu korzystania i dokumentacji.
Jak zaksięgować zakup zarejestrowanego znaku towarowego?
Nabyte od innego podmiotu prawo ochronne na znak towarowy może stanowić wartość niematerialną i prawną, jeżeli spełnia ustawowe warunki, m.in. nadaje się do gospodarczego wykorzystania i ma być używane w działalności.
Wydatki jakie poniesiesz na wytworzenie znaku i jego rejestrację są jednorazowe, a ich celem jest uzyskanie prawa ochronnego na znak towarowy. Koszty te należy zaksięgować jednorazowo w dacie ich poniesienia. Oznacza to dla Ciebie, że opłatę urzędową za zgłoszenie znaku oraz wszelkie wydatki związane z wytworzeniem przebadaniem i przygotowaniem znaku do rejestracji powinieneś zaksięgować jednorazowo w momencie ich powstania. Masz możliwość zaliczenia takich wydatków do kosztów uzyskania przychodu, jeśli stanowią one racjonalne i gospodarczo uzasadnione wydatki związane z działalnością gospodarcza a ich poniesieniem wiąże się z osiągnięciem, zabezpieczeniem lub zachowaniem źródła przychodów.
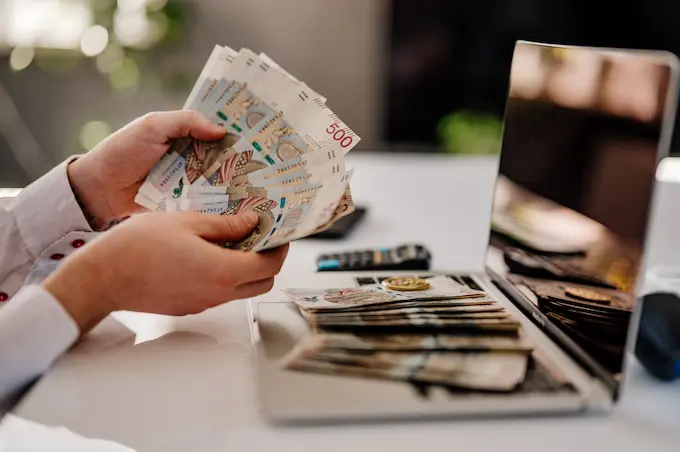
Pieniądze symbolizujące opłaty za rejestrację znaku towarowego
Kupując zarejestrowany już znak towarowy możesz zaliczyć koszty jego zakupu oraz honorarium firmy, która pomogła Ci w przeniesieniu WNiP oraz koszty dokonania zmian w rejestrze urzędu patentowego, zaksięgować jako koszty uzyskania przychodu w dniu ich powstania. Prawo do znaku towarowego jest zaliczane do wartości niematerialnych przedsiębiorstwa, dlatego też w przypadku nabycia prawa na znak towarowy uprzednio zarejestrowany możesz dokonywać odpisów amortyzacyjnych w przedmiocie opłaty za 10 letnie okresy ochronne.
Rejestracja znaku towarowego i jego księgowanie to dwa różne procesy. Z punktu widzenia ochrony marki istotne jest, za co dokładnie została wniesiona opłata i na jakim etapie postępowania. Z punktu widzenia podatkowego znaczenie ma natomiast charakter wydatku, sposób uzyskania prawa oraz jego wykorzystanie w działalności. Dlatego sama nazwa przelewu „opłata za znak” nie wystarcza do prawidłowej kwalifikacji księgowej.
Jak rozliczyć wydatki, gdy znak nie uzyska ochrony?
Jeśli zgłoszony przez Ciebie znak towarowy nie uzyska ochrony pojawia sie pytanie czy wtedy koszty są racjonalne i czy służą dla celi o których mówi ustawa? W przypadku niezarejestrowania znaku towarowego i braku prawa do jego uzywania, poniesione koszty winny być traktowane jako koszt zaniechanych inwestycji.
Poniesione koszty zaliczyć można jako koszt zaniechanych inwestycji - pod określonymi warunkami. Sugerujemy wystąpić o interpretację danego przypadku do Krajowej Informacji Skarbowej, gdyż jak wszyscy wiemy, diabeł tkwi w szczegółach.
FAQ
Poznaj odpowiedzi na popularne pytania
Możliwość zaliczenia wydatku do kosztów zależy od jego charakteru i związku z działalnością. Oddzielnie należy ocenić m.in. stworzenie nazwy lub logo, badanie znaku, pomoc pełnomocnika, opłatę za zgłoszenie oraz późniejsze opłaty za utrzymanie ochrony. Konkretne ujęcie powinno zostać potwierdzone przez księgowego lub doradcę podatkowego.
Sposób księgowania zależy od rodzaju wydatku i sposobu uzyskania prawa do znaku. Inaczej należy ocenić opłatę za zgłoszenie własnego oznaczenia, inaczej zakup już zarejestrowanego prawa, a jeszcze inaczej opłatę za jego przedłużenie lub licencję. W przypadku opłat EUIPO oraz większych wydatków warto potwierdzić sposób rozliczenia z księgowym lub doradcą podatkowym.
Zakup już zarejestrowanego prawa ochronnego jak również koszty jego przeniesienia, przerejestrowania oraz obsługi samego procesu można wliczyć w koszty uzyskania przychodu firmy.
Opłata licencyjna za korzystanie ze znaku towarowego może stanowić koszt uzyskania przychodu, jeżeli licencja jest wykorzystywana w działalności i służy osiąganiu, zachowaniu lub zabezpieczeniu przychodów. Sposób rozliczenia zależy m.in. od postanowień umowy, okresu licencji i zasad dokonywania płatności, dlatego konkretny przypadek należy ocenić z księgowym lub doradcą podatkowym.
Sposób rozliczenia opłaty za przedłużenie ochrony zależy od jej charakteru oraz sytuacji podatnika. Nie należy automatycznie traktować jej tak samo jak kosztu pierwotnego zgłoszenia znaku. W praktyce sposób ujęcia warto potwierdzić z księgowym lub doradcą podatkowym.
Nabyte od innego podmiotu prawo do znaku towarowego może podlegać amortyzacji jako wartość niematerialna i prawna, jeżeli spełnia warunki określone w przepisach podatkowych, m.in. nadaje się do gospodarczego wykorzystania i ma być używane przez okres dłuższy niż rok.
Prawnik i jeden z nielicznych ekspertów w Polsce łączących kompetencje w zakresie kreacji marek z ich ochroną prawną. Od ponad 20 lat doradza przedsiębiorcom w kreacji marek, rejestracji znaków towarowych oraz budowaniu strategii ochrony własności intelektualnej. Współtwórca ponad 300 marek wprowadzonych na rynek w Polsce i Unii Europejskiej. Absolwent prawa na Katolickim Uniwersytecie Lubelskim oraz Studium Prawa Amerykańskiego Chicago-Kent College of Law. Ukończył również studia podyplomowe z zakresu prawa własności intelektualnej w Centrum Praw Własności Intelektualnej im. H. Grocjusza oraz zarządzania projektami w Akademii Leona Koźmińskiego. Trener, wykładowca i autor publikacji dotyczących kreacji i ochrony marki. Współpracuje m.in. z Wydziałem Prawa UMCS, Akademią Leona Koźmińskiego i Centrum Praw Własności Intelektualnej, prowadząc zajęcia z zakresu prawa nowych technologii i własności intelektualnej. Uważa, że najczęstszym błędem przedsiębiorców nie jest brak dobrej marki, lecz brak jej odpowiedniej ochrony.